V obchodných vzťahoch medzi výrobcom a predajcom sa často používajú nástroje ako spätný bonus alebo skonto.
Na prvý pohľad ide o bežnú obchodnú motiváciu. Predajca splní dohodnutý objem nákupov alebo obchodné podmienky a získa zľavu.
Pri bližšom pohľade však tieto mechanizmy skrývajú ešte jeden, menej viditeľný efekt – významný vplyv na cashflow oboch strán v dodávateľskom reťazci.
Obchodná motivácia, ktorá ovplyvňuje cashflow
Spätný bonus je zvyčajne nastavený tak, že predajca počas roka nakupuje tovar za štandardnú cenu.
Ak na konci obdobia splní dohodnutý objem alebo obchodné podmienky, výrobca mu poskytne bonus – najčastejšie vo forme dodatočnej zľavy alebo finančného plnenia.
Z obchodného pohľadu ide o jednoduchý motivačný mechanizmus. Predajca je motivovaný zvyšovať objem nákupov a výrobca si tým stabilizuje odbyt.
Z pohľadu cashflow sa však deje ešte niečo iné.
Marža, ktorá počas roka ostáva u výrobcu
Časť marže, ktorú predajca získa až formou spätného bonusu, počas roka zostáva u výrobcu.
Hotovosť, ktorá by inak bola okamžite k dispozícii predajcovi, je počas celého obdobia k dispozícii výrobcovi. Ten s ňou môže pracovať a využívať ju vo svojom podnikaní.
Takto získaná hotovosť môže výrobca použiť napríklad na:
- financovanie ďalšej výroby
- budovanie zásob
- preklenutie sezónnych výkyvov
- marketingové aktivity
- podporu ďalšieho rastu
Hotovosť sa postupne kumuluje a pracuje v prospech výrobcu.
Predajca čaká na bonus
Z pohľadu predajcu je situácia opačná.
Bonus alebo skonto síce získa, ale až na konci obdobia. Počas roka teda pracuje s nižším objemom hotovosti.
Ak chce zároveň rásť a zvyšovať objemy nákupov, musí svoj rast často financovať:
- z vlastnej hotovosti
- alebo z bankových zdrojov, napríklad kontokorentu
Úrokové náklady tak vznikajú na strane predajcu. Výrobca naopak využíva finančné zdroje, ktoré by inak patrili obchodnému partnerovi, bez úrokového zaťaženia.
Rast objemu znamená aj rast zadržanej hotovosti
Tento efekt sa ešte zvyšuje s rastúcim objemom obchodov.
Čím viac výrobca motivuje predajcov k vyšším nákupom, tým väčší objem hotovosti sa počas roka kumuluje na jeho strane.
Rastie nielen samotný objem predaja, ale aj suma financií, ktoré sú dočasne viazané v systéme spätných bonusov alebo skonta.
Zadržaná marža sa tak pre výrobcu stáva interným zdrojom financovania.
Nástroj riadenia finančnej sily
Spätný bonus alebo skonto preto nie sú len obchodné nástroje.
V praxi ide aj o mechanizmy riadenia hotovosti a finančnej sily v dodávateľskom reťazci.
Nenápadným spôsobom ovplyvňujú, kto má počas roka k dispozícii hotovosť a kto musí financovať svoj rast z externých zdrojov.
Diskusia z praxe
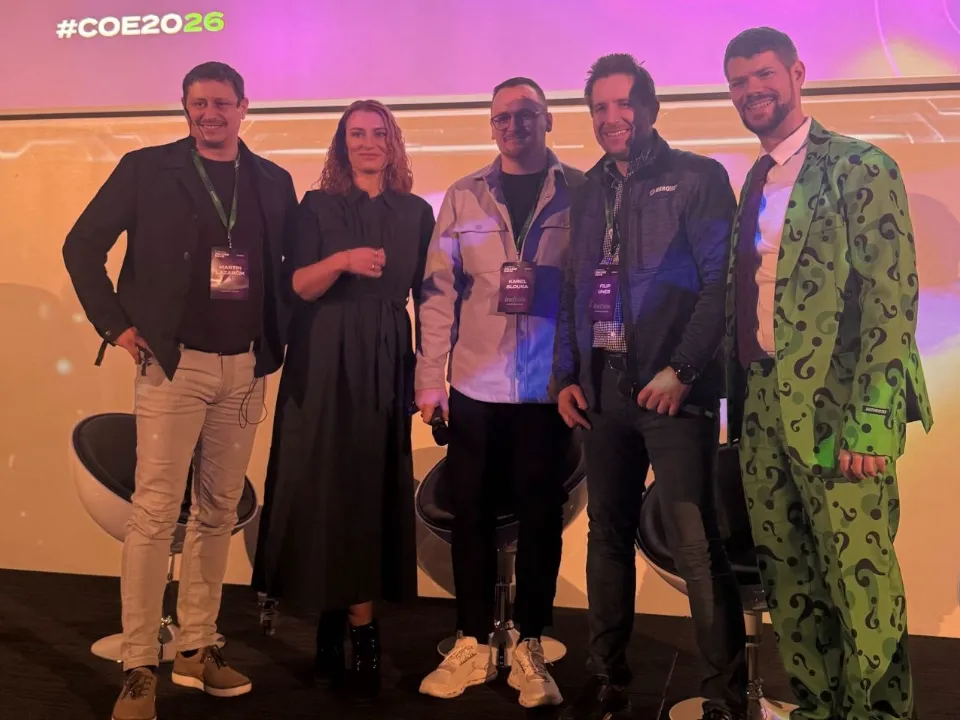
Aj takéto menej viditeľné nástroje riadenia cashflow zazneli na panelovej diskusii počas Czech On-line Expo v rámci CashFlow summitu.
Svoje skúsenosti zdieľali:
- Martin Lazarčík – CFO Corlonez
- Lenka Stará – CFO Růžový slon
- Ruslan Skopal – Trenýrkárna.cz & ESHOP BOOSTER
- Filip Uher – CSO Mironet.cz
- Karel Slouka – founder nebe
Diskusia ukázala, že práve cashflow mechanizmy v obchodných vzťahoch často rozhodujú o finančnej stabilite a raste firmy viac než samotná výška marže.